Центральная Азия на взлете: инвестиции в авиационную инфраструктуру
8 октября 2026
Авиаперевозки в Центральной Азии быстро растут. В 2025 г. авиакомпании пяти стран региона перевезли 31,7 млн пассажиров, что почти вдвое превышает допандемийный уровень.
Резюме
- Авиаперевозки в Центральной Азии1 быстро растут. В 2025 г. авиакомпании пяти стран региона перевезли 31,7 млн пассажиров, что почти вдвое превышает допандемийный уровень. В 2015–2025 годах доступная провозная способность флота воздушных судов (ВС) росла в среднем на 7,7% в год, почти втрое быстрее мирового рынка. Объём грузовых авиаперевозок за 2023–2025 годы увеличился более чем вчетверо, до 335,7 тыс. тонн.
- Расширяется инфраструктура. Накопленные прямые иностранные инвестиции в авиатранспортный сектор региона составляют $1,4 млрд. До 2035 года реализуются или планируются 12 крупных проектов развития аэропортов на $5,1 млрд.
- Инвестиционные возможности охватывают всю отрасль. Растёт спрос на склады, новые воздушные суда, их техническое обслуживание и заправку. Дополнительный потенциал связан с низкобюджетными перевозками, внутрирегиональным авиасообщением и грузовым транзитом.
- Дальнейший рост требует модернизации регулирования. Приоритеты включают более широкое применение политики «открытого неба», особенно в сфере грузовых перевозок, улучшение условий доступа на рынок для авиакомпаний, включая лоукостеры, развитие региональных альянсов и цифровизацию2. Согласовать решения поможет диалог авиационных властей стран региона, бизнеса, ИКАО, ИАТА и других международных организаций, многосторонних банков развития и экспертного сообщества.
Быстрое развитие авиатранспортного рынка Центральной Азии
Основные факторы - устойчивый экономический рост пяти стран региона (рост ВВП в 13 раз с 46 до 567 млрд долл. за период 2000-2025 гг.), увеличение численности населения (с 55 до 83 млн чел.) и среднедушевых располагаемых доходов, а также повышение подвижности населения.
- По сравнению с предпандемийным пиком (2019 г.) объем перевезенных пассажиров практически удвоился и в 2025 г. достиг 31,7 млн чел.
- Казахстан обладает самым емким рынком пассажирских авиаперевозок и разветвленной сетью аэропортов (рис. 1). В 2025 г. на него приходилось 48,7% всех пассажирских авиаперевозок в Центральной Азии, на Узбекистан – 35%, Туркменистан – 7%, Кыргызстан – 5,6%, Таджикистан – 3,7%.
- Рынок пассажирских авиаперевозок в Узбекистане вырос быстрее всего - в 3 раза по сравнению с предпандемийным пиком (2019 г.) и достиг 11,1 млн. чел.
Еще быстрее растет рынок грузовых авиаперевозок:
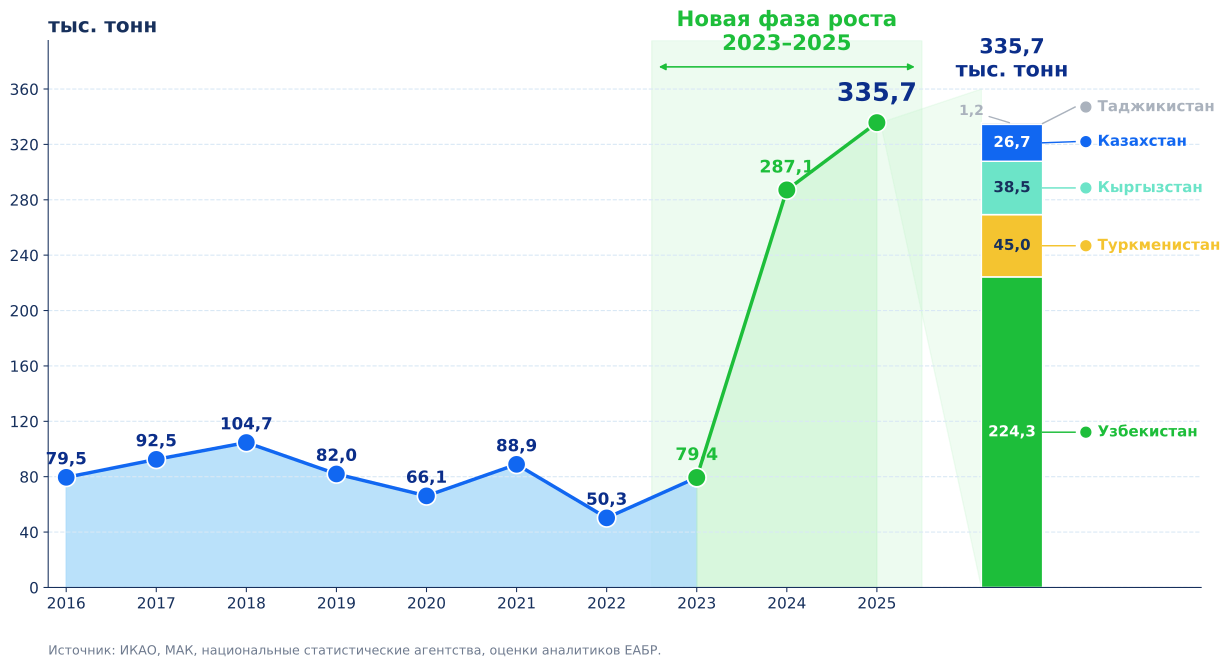
- Объем авиаперевозок на регулярных и нерегулярных авиалиниях, в международном и внутреннем сообщении вырос с 2023 г. более чем в 4 раза, и достиг в 2025 г. 335,7 тыс. тонн (рис. 2). Это лишь немного меньше объема грузовых авиаперевозок в России (446,7 тыс. тонн в 2025 г.). В 2019 г. объем грузовых авиаперевозок в России был в 14 раз больше, чем в Центральной Азии (1147,2 против 82 тыс. тонн).
- В 2025 г. узбекские авиакомпании укрепили свои позиции на рынке грузовых авиаперевозок в Центральной Азии. На Узбекистан приходилось около 67% всех грузовых авиаперевозок, выполненных национальными авиакомпаниями пяти стран. Стремительный рост в последние годы вызван появлением новых грузовых авиакомпаний, наращиванием их флота ВС, развитием прямого транзита грузов между третьими странами, увеличением объемов электронной торговли и изменением географии полетов в Евразийском регионе, в первую очередь через Россию.
Рисунок 1. Объем перевезенных пассажиров авиакомпаниями стран Центральной Азии, млн чел.
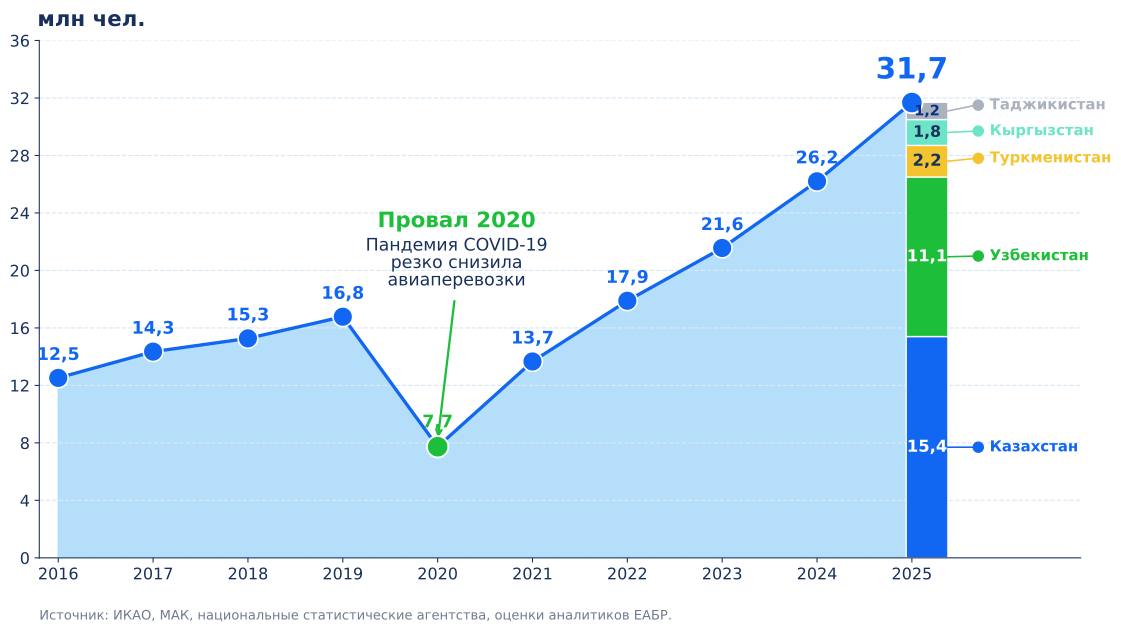
Рисунок 2. Объем грузов, перевезенных авиакомпаниями стран Центральной Азии, тыс. тонн
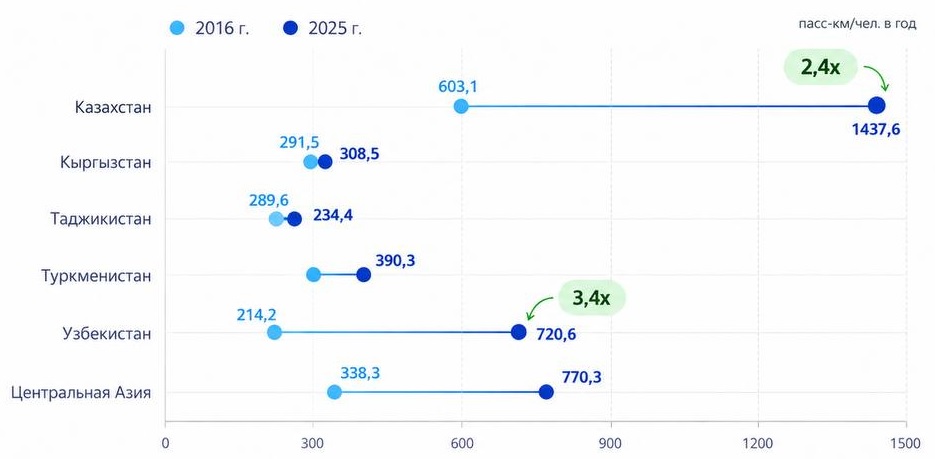
Рост авиационной подвижности населения в Центральной Азии является одним из главных драйверов роста рынка пассажирских авиаперевозок. Люди стали больше летать. За последние 10 лет число пассажирокилометров, приходящихся на одного жителя Казахстана, выросло в 2,4 раза. В Узбекистане рост был еще более существенным – в 3,4 раза (рис. 3). Вместе с тем авиационная подвижность населения в Центральной Азии имеет существенный потенциал для роста, о чем свидетельствует предшествующий опыт Китая и других развитых рынков авиатранспортных услуг.
Рисунок 3. Авиационная подвижность населения в странах Центральной Азии, пасс-км/чел. в год
Источники: ИКАО, Евростат, Всемирный Банк, МАК, национальные статистические агентства, оценки аналитиков ЕАБР.
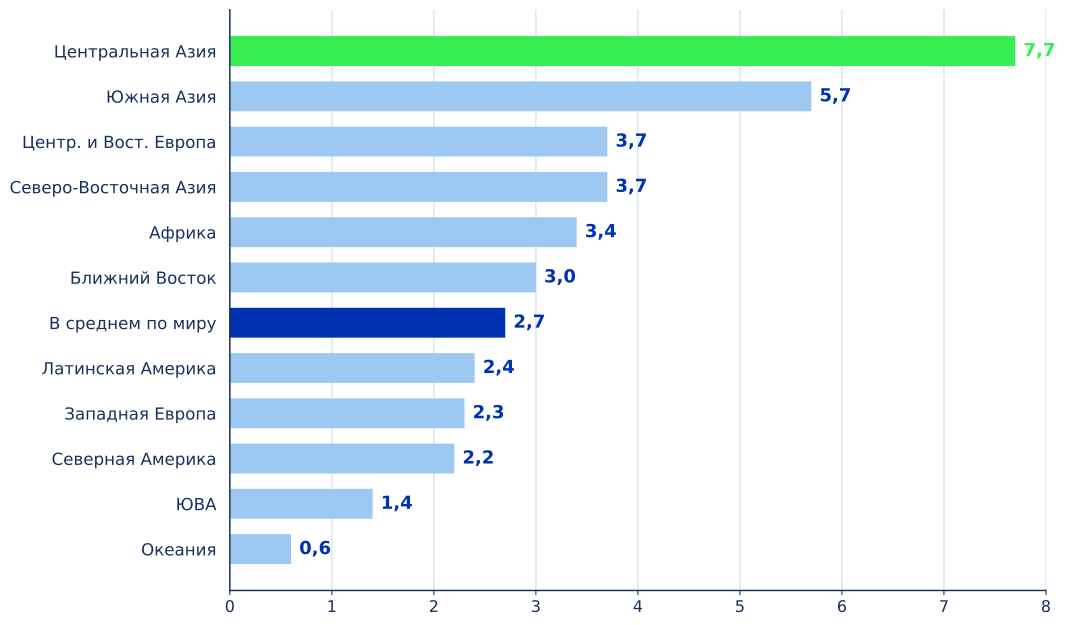
О росте рынка свидетельствуют масштабные программы обновления и расширения флота воздушных судов, реализуемые авиакомпаниями стран Центральной Азии. Среднегодовой темп роста (CAGR) располагаемой емкости пассажирских кресел воздушных судов составил в регионе 7,7% за период 2015–2025 гг., что является самым высоким показателем среди регионов мира. Провозная емкость в Центральной Азии росла втрое быстрее, чем в среднем по миру (рис. 4).
Рисунок 4. Среднегодовой темп роста (CAGR) доступной емкости пассажирских кресел воздушных судов за период 2015–2025 гг., %
Источник: Official Aviation Guide (OAG).
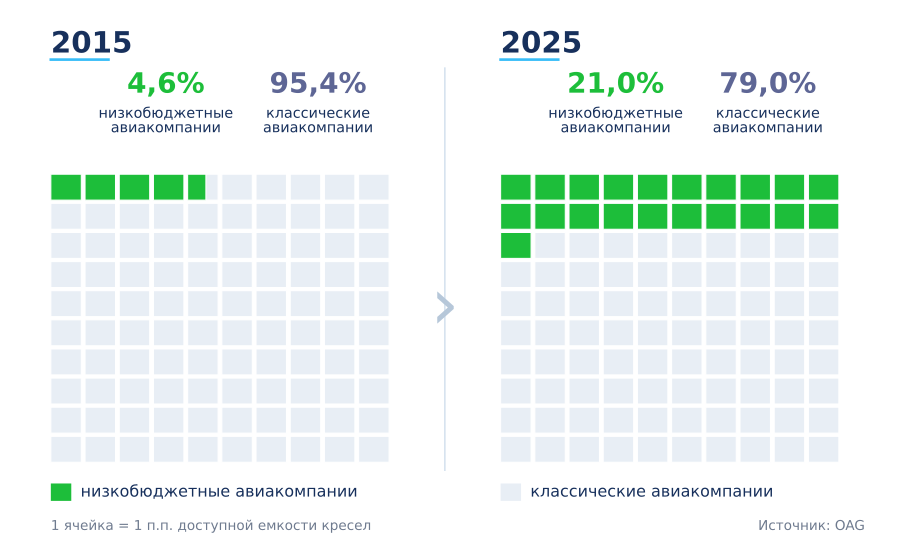
Мощным драйвером развития рынка является выход на рынок низкобюджетных авиаперевозчиков. Их доля в провозной емкости воздушных судов в Центральной Азии достигла 21% в 2025 г. (рис. 5). Крупнейшим игроком является казахстанская FlyArystan с флотом 28 воздушных судов.
Бум лоукостеров и гибридных авиаперевозчиков случился и в Узбекистане. К Uzbekistan Airways Express вскоре присоединились Silk Avia, Centrum Air и др.
Рисунок 5. Доля низкобюджетных авиаперевозчиков в общей провозной способности воздушных судов в 2015 и 2025 гг., %
Растут флот и провозные емкости грузовых авиакомпаний. Крупнейшая из них — My Freighter Airlines из Узбекистана, начавшая работу в 2020 г., насчитывает 10 воздушных судов, включая 9 широкофюзеляжных Boeing 767ER. Вслед за авиакомпаниями растут число обслуженных пассажиров и объем обработанных грузов в аэропортах Центральной Азии (рис. 6).
Рисунок 6. Топ-5 аэропортов стран Центральной Азии по числу обслуженных пассажиров и объему обработанных грузов
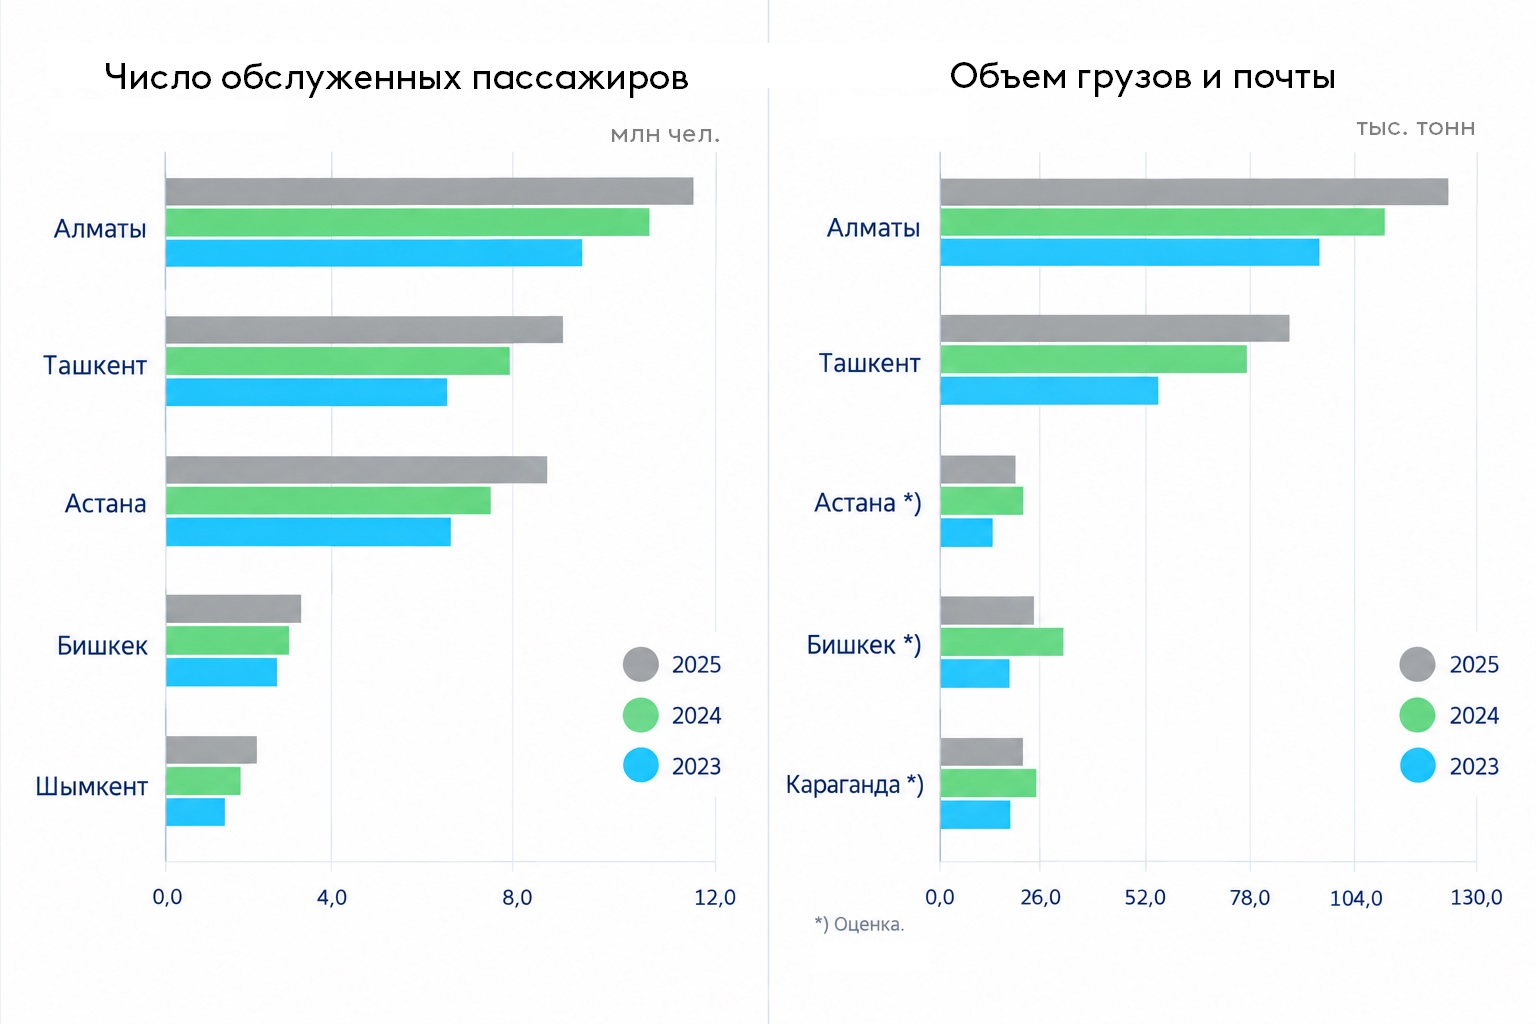
*) Данные по 2025 г. - экспертная оценка
Источники: ИАТА, статистика аэропортов, расчеты и оценки аналитиков ЕАБР.
Рост рынка пассажирских и грузовых авиаперевозок сопровождается развитием инфраструктуры аэропортов всех государств Центральной Азии. Новый аэропорт Ашхабада, построенный турецкими компаниями и соответствующий категории IIIB ИКАО, был открыт в 2016 г. Динамично развивается инфраструктура и в других странах региона.
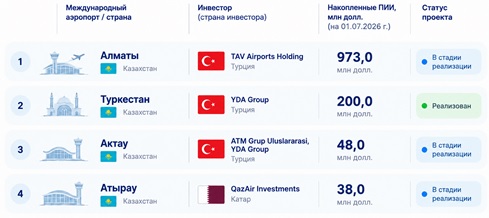
Частные, в том числе иностранные, инвестиции направляются на развитие аэропортов. База данных Мониторинга взаимных инвестиций (МВИ) ЕАБР насчитывает несколько проектов развития аэропортов в Казахстане, в которые вложены средства зарубежных инвесторов. Накопленный объем ПИИ на середину 2026 г. составляет 1,4 млрд долл. Крупнейшие проекты представлены на рис. 7.
Рисунок 7. Объем накопленных ПИИ в крупнейших проектах развития авиатранспортной инфраструктуры в Центральной Азии на 01.07.2026 г., млн долл.
Источник: Мониторинг взаимных инвестиций (МВИ) ЕАБР.
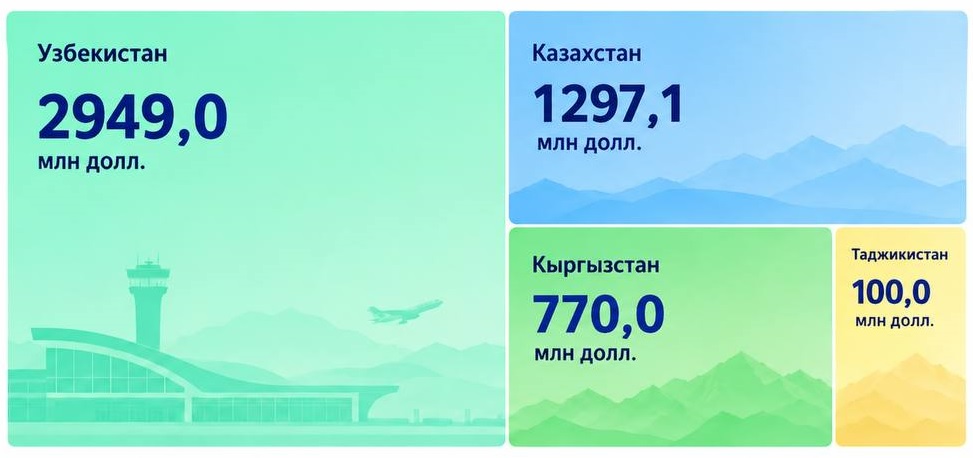
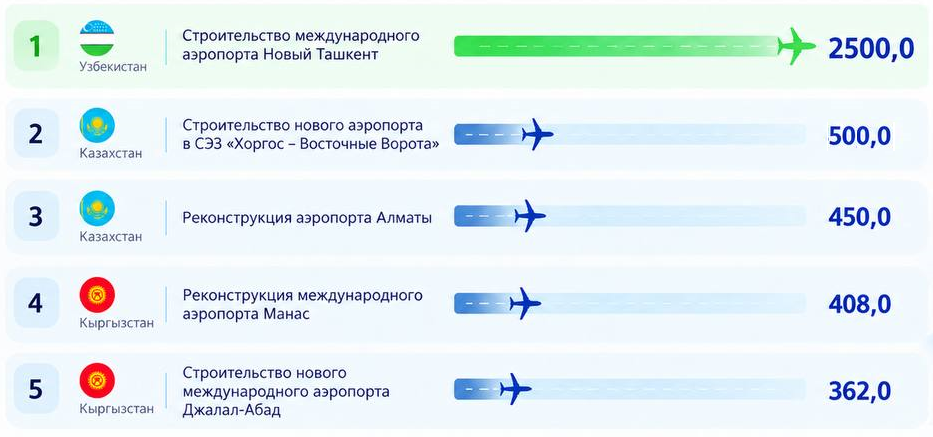
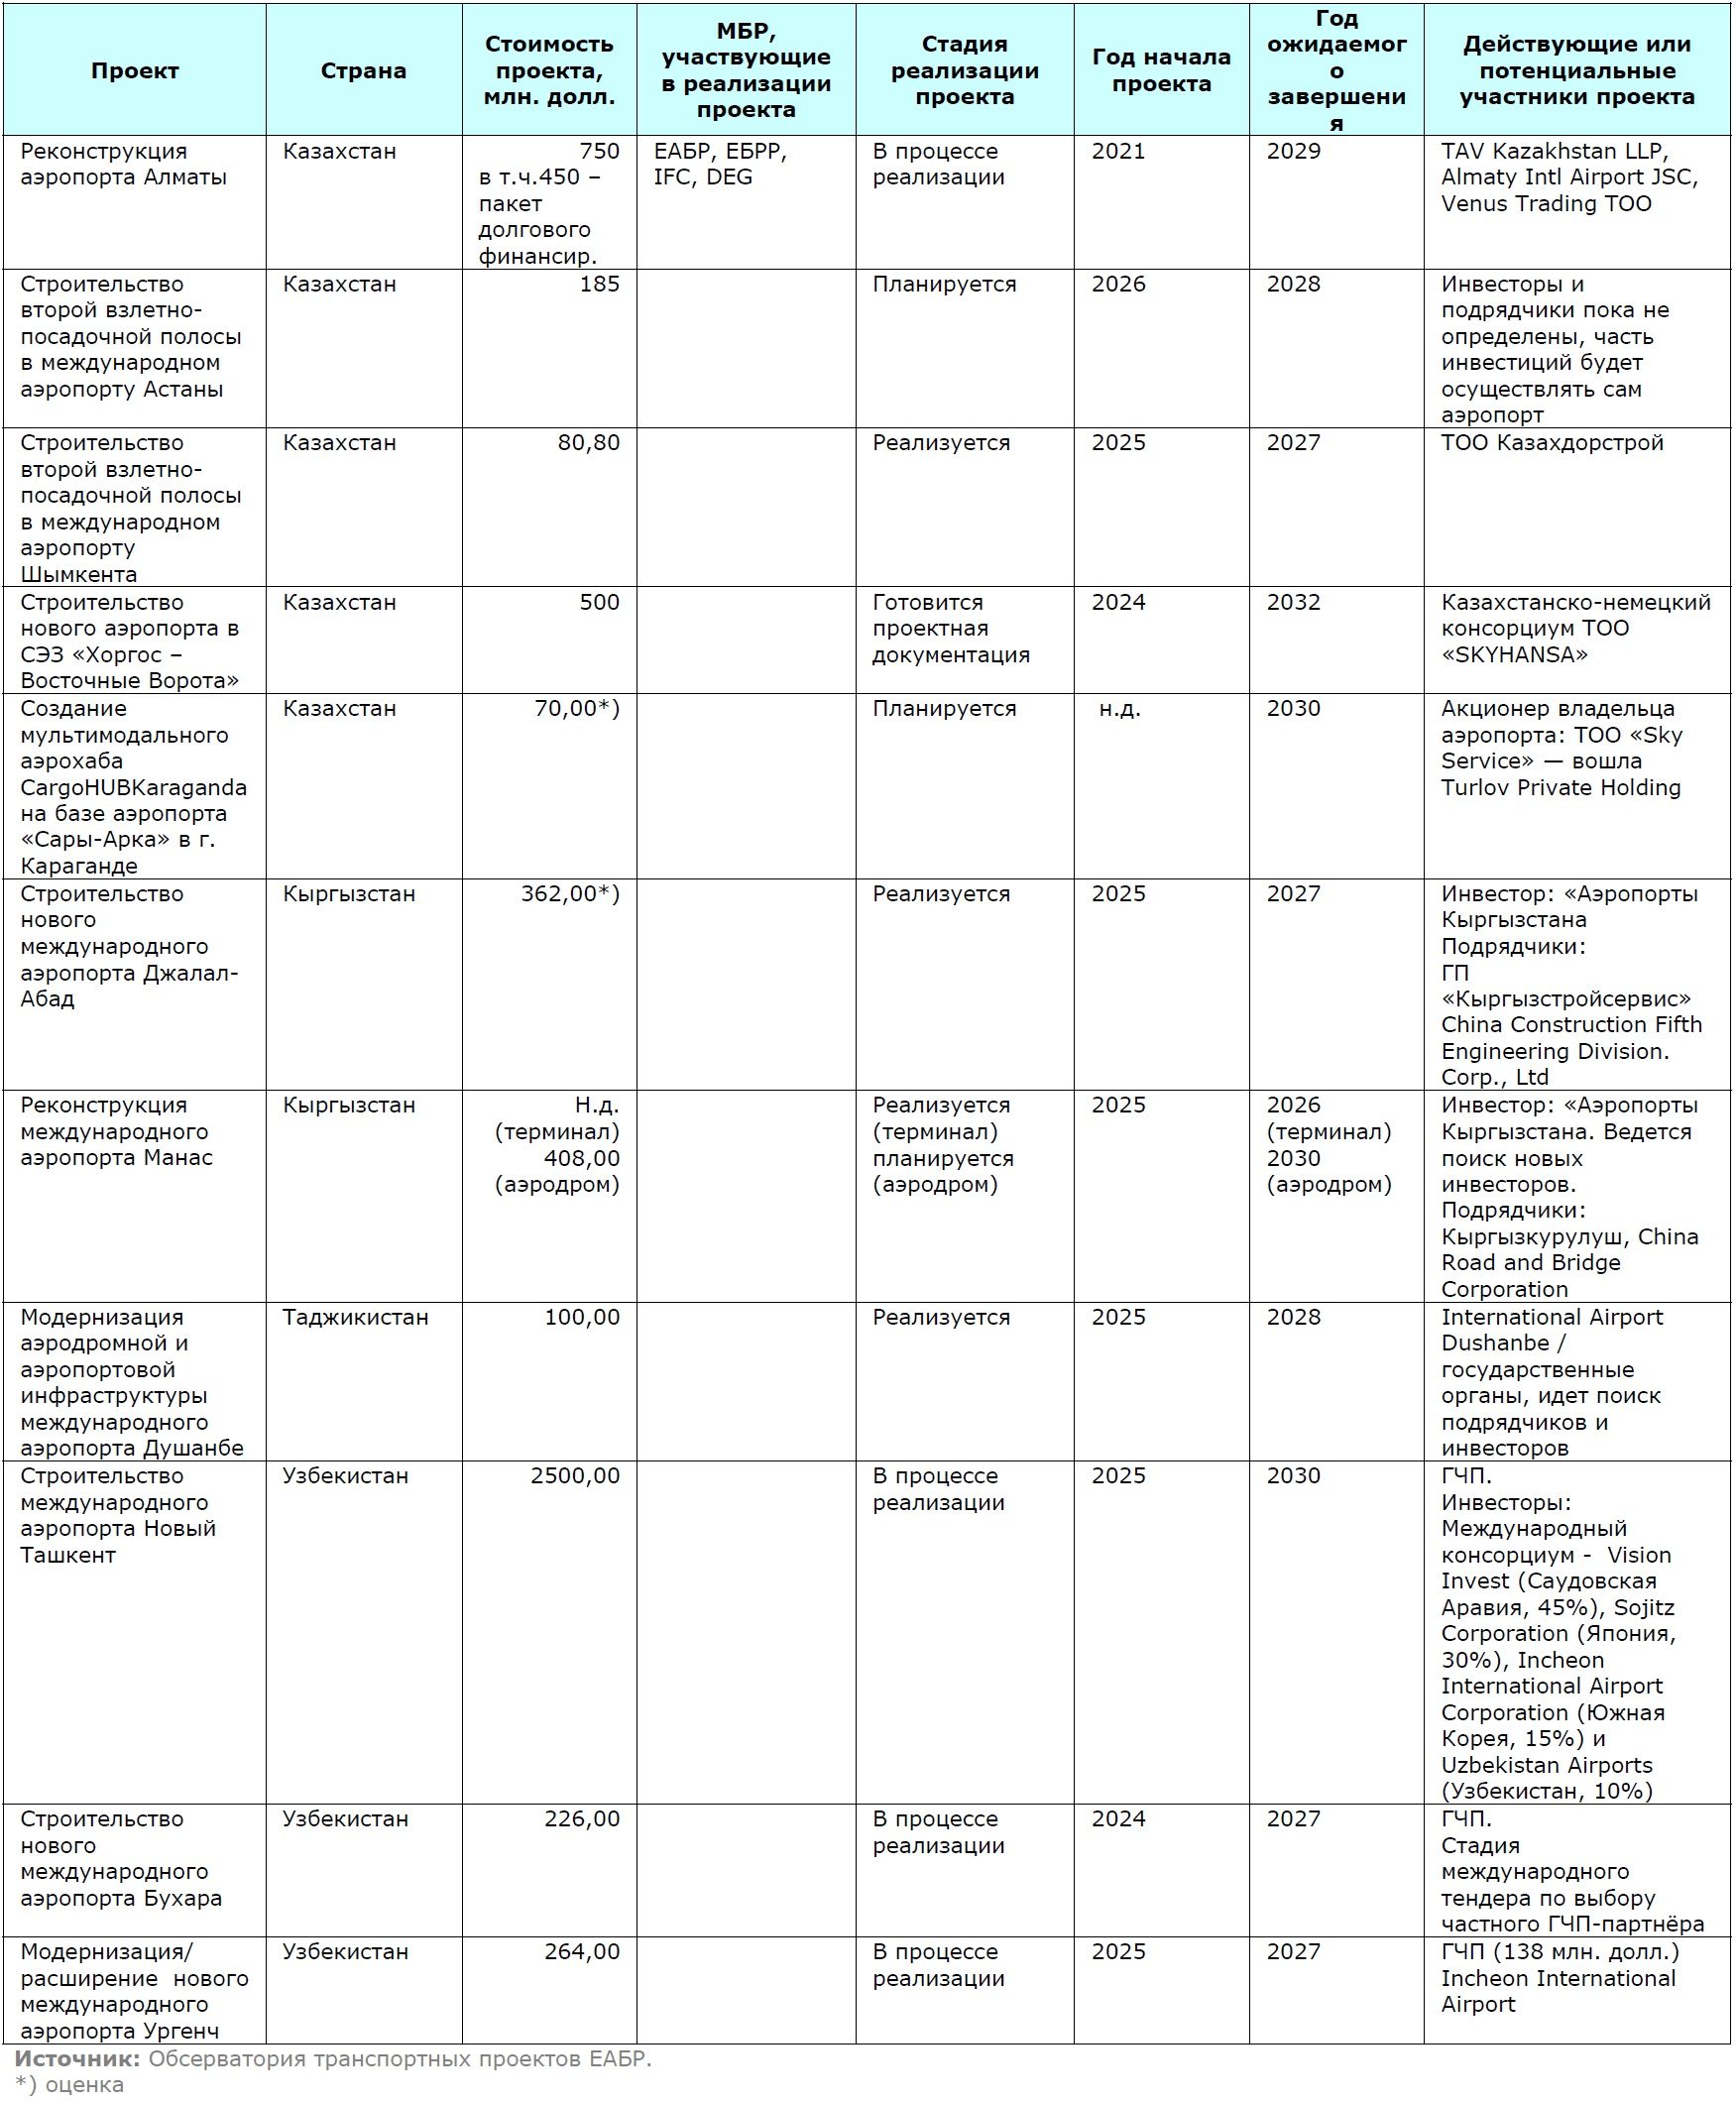
По данным Обсерватории проектов Евразийского транспортного каркаса ЕАБР, в Центральной Азии реализуются или запланированы до 2035 г. 12 крупных проектов развития аэропортов с совокупным объемом инвестиций 5,1 млрд долл. (рис. 8-9).
Рисунок 8. Реализуемые или планируемые проекты развития аэропортов стран Центральной Азии до 2035 г., млн долл.
Источник: Обсерватория транспортных проектов ЕАБР.
Рисунок 9. Топ-5 проектов развития аэропортов в Центральной Азии, млн долл.
Источник: Обсерватория транспортных проектов ЕАБР.
Развитие инфраструктуры сопровождается развитием бизнеса по управлению аэропортами. В Центральной Азии функционирует две национальных аэропортовых группы:
- Uzbekistan Airports - компания, созданная в Узбекистане с преобладающим государственным участием. Доли в уставном капитале: 10% - Uzbekistan Arways, 7% - Turkish Airlines, 6% - Maersk Air. Компания управляет всеми международными аэропортами страны и осуществляет их модернизацию и развитие инфраструктуры. Годовая выручка в 2024 г. – около 550 млн долл.
- ОАО «Аэропорты Кыргызстана» - государственный оператор с годовой выручкой более 100 млн долл. в 2024 г.
В Казахстане действуют сразу несколько частных и государственных компаний по управлению аэропортами, в т.ч. с иностранным участием. Аэропортом Алматы управляет турецкая TAV Airports Holding, Астаны – Terminals Holdings (ОАЭ), Актау – турецкая ATM Grup, Уральска - Oral Airport Holding с долей российского холдинга «Аэропорты Регионов». Аэропорты Шымкента и Тараза находятся в доверительном управлении казахстанской авиакомпании SCAT, аэропорт Караганды (Сары-Арка) управляется частной компанией Sky Service.
Вызовы, стоящие перед гражданской авиацией региона
- Слабые внутрирегиональные авиасвязи, ограниченное число пар городов Центральной Азии связано авиасообщением.
- Ограниченное применение режима «открытого неба» лишь в нескольких странах Центральной Азии, доступ на рынок, строго регламентированный межправительственными двусторонними соглашениями о воздушном сообщении, заключенными в 1990-х годах, отсутствие регионального соглашения.
- Темпы модернизации авиатранспортной инфраструктуры не успевает за ростом пассажирского и грузового авиатрафика.
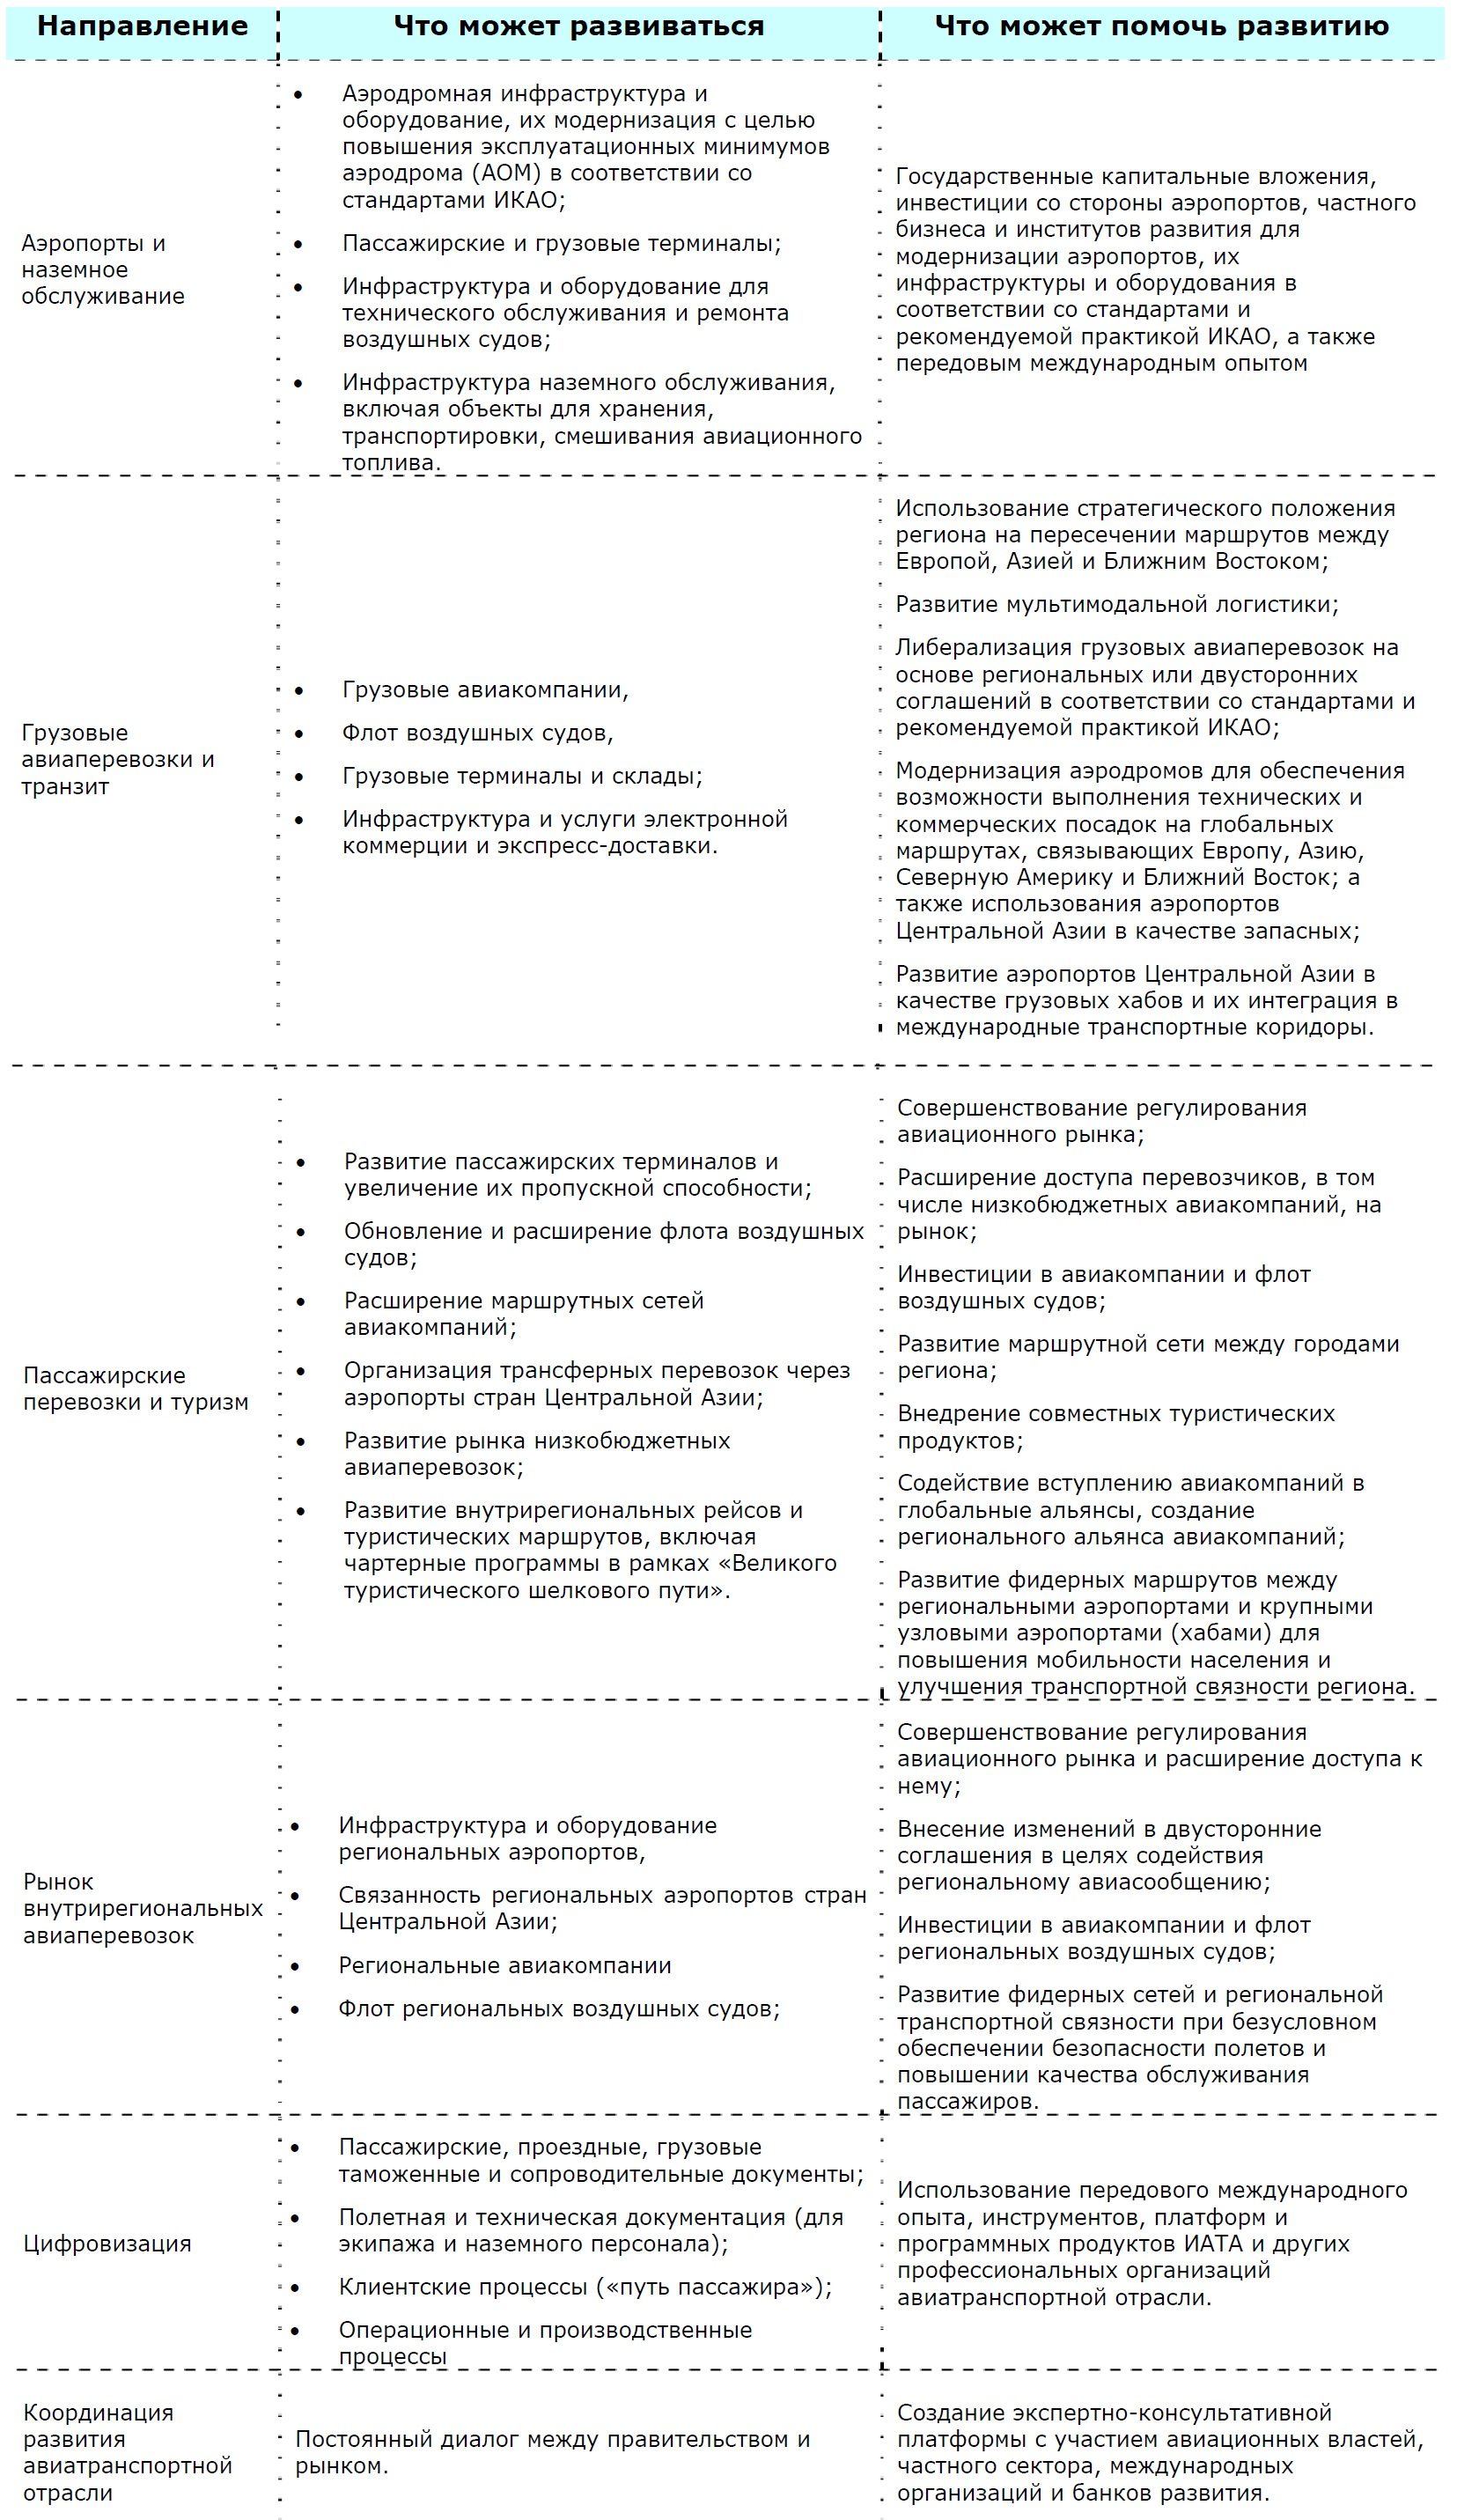
Возможности для развития авиационного рынка Центральной Азии
Приложение. Проекты развития аэропортов в странах Центральной Азии
1 Пять стран – Казахстан, Кыргызстан, Таджикистан, Туркменистан и Узбекистан
2 ИКАО (2026) Финансирование авиационной инфраструктуры. Документ ATConf/7-WP/3 к Седьмой Всемирной авиатранспортной конференции (Монреаль, 16–20 ноября 2026 года)
Условия использования и ограничение ответственности
Информация, выводы и предложения, содержащиеся в настоящем аналитическом материале, подготовлены на основе данных из открытых, официальных и иных первичных и вторичных источников, которые считаются надежными на дату подготовки материала. Вместе с тем Евразийский банк развития не гарантирует полноту, точность и актуальность использованной информации и не несет ответственности за возможные ошибки или упущения в исходных данных.
Мнения, оценки, толкования и выводы, представленные в материале, принадлежат его авторам и не обязательно отражают официальную позицию Евразийского банка развития. Материал носит информационно-аналитический характер и не является инвестиционной, финансовой, юридической или иной профессиональной рекомендацией.
Полное или частичное воспроизведение, цитирование, перепечатка и распространение настоящего материала, в том числе размещение на внешних электронных ресурсах, допускаются при условии обязательной ссылки на оригинальный источник. При воспроизведении материала не допускается изменение его содержания или представление отдельных положений вне контекста таким образом, который может исказить их первоначальный смысл.
Для цитирования: Забоев А.И., Омаров А.Т., Ремезова Н.В. (2026). Центральная Азия на взлете: инвестиции в авиационную инфраструктуру. Алматы: Евразийский банк развития (ЕАБР).
Электронная версия документа доступна на сайте Евразийского банка развития: https://eabr.org/analytics/.
Комментарии, предложения и замечания к настоящему документу вы можете направить по адресу research@eabr.org.
© Евразийский банк развития, 2026