Торговое и инвестиционное сотрудничество Центральной Азии со странами Персидского залива
10 ноября 2026
Торговля товарами между Центральной Азией и странами Залива в последние годы заметно активизировалась. В 2020–2025 гг. товарооборот вырос почти в 4 раза - с 1 млрд до 3,9 млрд долл. При этом доля стран Залива во внешней торговле Центральной Азии увеличилась с 0,7% до 1,7%. Несмотря на относительно небольшие объемы, Залив становится одним из наиболее приоритетных направлений развития торговли стран региона.
РЕЗЮМЕ
Бизнес стран Персидского залива видит значительные перспективы в Центральной Азии - динамично развивающемся регионе с растущей экономикой, доходами населения, потребительским и инвестиционным спросом. Растущую значимость Центральной Азии для стран Залива подтверждает стремительное расширение торговли и инвестиций.
ОАЭ выступают флагманом торгово-инвестиционного сотрудничества с Центральной Азией.
Торговля
- Взаимная торговля Центральной Азии со странами Залива выросла почти в 4 раза - с 1 млрд долл. в 2020 г. до 3,9 млрд долл. в 2025 г. Доля Залива во внешней торговле региона увеличилась с 0,7% до 1,7%.
- ОАЭ обеспечивают около 94% торговли со стороны стран Залива, а Узбекистан и Туркменистан - около 85% со стороны Центральной Азии. При этом порядка 70% товарооборота формируется поставками в Центральную Азию, преимущественно машин, оборудования, электроники и транспортных средств.
- Дополнительный торговый потенциал оценивается в 4,9 млрд долл. к 2030 г., что на 25% превышает товарооборот 2025 г. Его реализации будут способствовать развитие транспортных маршрутов, снижение логистических издержек и либерализация торговли, в т.ч. в рамках вступившего в силу в октябре 2026 г. Соглашения ЕАЭС–ОАЭ.
Инвестиции
- Накопленные инвестиции стран Залива в Центральной Азии выросли в 3,4 раза - с 9,1 млрд долл. в 2020 г. до 31,1 млрд долл. к середине 2026 г. Лидирует Туркменистан (14,4 млрд долл.), наиболее динамичен Узбекистан (рост более чем в 25 раз, до 11,3 млрд долл.). В Казахстане инвестиции достигли 5,3 млрд долл.
- Инвестиции активно направляются в электроэнергетику: ее доля выросла с 2% до 34%, а накопленный объем достиг 10,5 млрд долл. Основной драйвер - крупные проекты солнечной и ветровой энергетики, прежде всего в Узбекистане.
- ОАЭ сохраняют лидерство среди инвесторов Залива - 20,6 млрд долл. (66% портфеля). При этом быстро растет присутствие Саудовской Аравии (6,5 млрд долл.) и Катара (3,1 млрд долл.).
Торгово-инвестиционные связи продолжат расширяться благодаря экономическому росту Центральной Азии, международной экспансии бизнеса стран Залива и укреплению экономического сотрудничества в исламском мире.
ТОРГОВОЕ СОТРУДНИЧЕСТВО
Общая информация
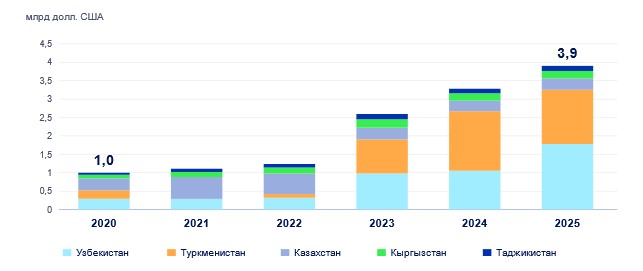
Торговля товарами между Центральной Азией и странами Залива в последние годы заметно активизировалась. В 2020–2025 гг. товарооборот вырос почти в 4 раза - с 1 млрд до 3,9 млрд долл. При этом доля стран Залива во внешней торговле Центральной Азии увеличилась с 0,7% до 1,7%. Несмотря на относительно небольшие объемы, Залив становится одним из наиболее приоритетных направлений развития торговли стран региона.
Рисунок 1. Объем взаимной торговли стран Центральной Азии и Залива, млрд долл.
Источник: расчеты ЕАБР на основе национальной статистической информации стран Центральной Азии (Туркменистан – зеркальные данные).
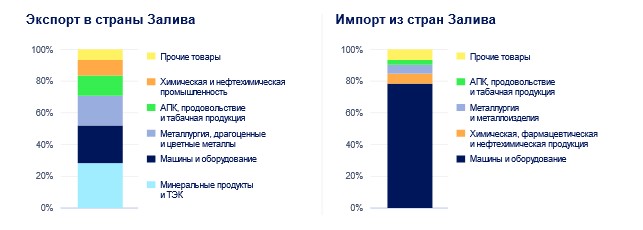
Взаимная торговля остается структурно асимметричной: около 70% товарооборота формируется поставками из стран Залива в Центральную Азию, преимущественно машин и оборудования, транспортных средств, электроники, фармацевтической и химической продукции. Центральная Азия в целом выступает нетто-импортером, при этом часть поставок из ОАЭ носит реэкспортный характер, отражая роль Эмиратов как крупного международного торгово-логистического хаба.
Рисунок 2. Структура экспорта товаров из стран Центральной Азии в страны Залива и импорта из них, %
Источник: расчеты ЕАБР на основе национальной статистической информации стран Центральной Азии (Туркменистан – зеркальные данные)
Торговля также характеризуется высокой географической концентрацией: в 2025 г. на Узбекистан и Туркменистан пришлось около 85% совокупного товарооборота Центральной Азии со странами Залива. При этом лидерство перешло от Туркменистана, чей товарооборот в 2024 г. составлял около 1,7 млрд долл., к Узбекистану, объем торговли которого в 2025 г. достиг 1,75 млрд долл.
Страновые обзоры
Узбекистан стал крупнейшим торговым партнером стран Залива в Центральной Азии. В 2020–2025 гг. товарооборот вырос почти в 7 раз - до 1,75 млрд долл., или около 45% совокупной торговли между регионами. В Узбекистане, в отличие от большинства стран Центральной Азии, торговые потоки относительно сбалансированы: в 2025 г. экспорт составил 860 млн долл., импорт - 890 млн долл. В экспорте преобладают драгоценные металлы, минеральная продукция и товары АПК, в импорте - электроника, машины и оборудование, авиационная техника, фармацевтическая и химическая продукция.
Торговля Туркменистана со странами Залива в 2020–2025 гг. выросла примерно в 8 раз - с 0,2 млрд до 1,6 млрд долл. Основным драйвером стал импорт из ОАЭ, почти 90% которого приходится на машины и оборудование, электротехнику и транспортные средства. Экспорт значительно меньше и представлен преимущественно продукцией ТЭК, химической промышленности и АПК. В торговле с Туркменистаном заметна роль ОАЭ как крупного реэкспортного хаба.
Товарооборот Казахстана со странами Залива в 2025 г. составил немногим более 300 млн долл. При этом структура экспорта постепенно диверсифицируется: наряду с металлургической продукцией растут поставки товаров АПК, включая мясо и другие продовольственные товары, химической продукции и отдельных видов оборудования. В импорте преобладают фармацевтическая и химическая продукция, машины и оборудование, включая товары для нефтегазовой отрасли. С учетом масштабов экономики и растущих инвестиционных связей потенциал дальнейшего расширения торговли остается значительным.
Кыргызстан демонстрирует одни из наиболее высоких темпов роста торговли со странами Залива: за 2020–2025 гг. товарооборот увеличился примерно в 9 раз - с 20 млн до 185 млн долл. Основным драйвером выступает кыргызский экспорт, однако значительная его часть носит реэкспортный характер: в 2025 г. 80–87% поставок в ОАЭ составляла электроника, прежде всего мобильные телефоны. Одновременно расширяется экспорт продовольствия, бобовых, металлов и отдельных промышленных товаров. В импорте преобладают автомобили, парфюмерно-косметическая и текстильная продукция.
Торговля Таджикистана со странами Залива в 2020–2025 гг. увеличилась более чем в 5 раз - с 20 млн до 107 млн долл. В импорте преобладают автомобили, машины и оборудование, электроника и химическая продукция. Экспорт значительно меньше и представлен главным образом металлами и товарами АПК. Товарооборот устойчиво растет, при этом в его структуре преобладает импорт.
Со стороны стран Залива торговля отличается еще более высокой концентрацией. На ОАЭ в 2025 г. пришлось около 94% товарооборота с Центральной Азией, или 3,67 млрд долл. Второе место занимает Саудовская Аравия - около 225 млн долл., или 6%. Торговля с Катаром, Оманом, Кувейтом и Бахрейном пока остается ограниченной. Доминирование ОАЭ обусловленое только емкостью внутреннего рынка, но и ролью страны как крупного международного торгово-логистического и реэкспортного хаба.
Потенциал и ключевые ограничения торговли
Потенциал дальнейшего расширения торговли остается значительным. По расчетам, основанным на данных Международного торгового центра ЮНКТАД–ВТО, дополнительный потенциал торговли между Центральной Азией и странами Залива оценивается в 4,9 млрд долл. к 2030 г., что эквивалентно 125% товарооборота 2025 г.
Высокие транспортно-логистические издержки остаются одним из ключевых ограничений для развития торговли. Отсутствие прямого выхода Центральной Азии к морским портам Залива и необходимость использования сложных мультимодальных схем доставки товаров увеличивают стоимость и сроки перевозок, снижая конкурентоспособность экспортной и импортной продукции. Дополнительными барьерами выступают недостаточное развитие качественной логистической и складской инфраструктуры, ограниченный доступ к торговому финансированию и недостатки механизмов взаимного признания стандартов.
Новые возможности открывает вступившее в силу 6 октября 2026 г. Соглашение об экономическом партнерстве между ЕАЭС и ОАЭ, предусматривающее отмену или снижение пошлин более чем по 85% товарной номенклатуры. Для Казахстана и Кыргызстана это расширяет доступ на рынок ОАЭ, прежде всего для продукции АПК, продовольствия, нефтепродуктов, металлургической продукции, машин и оборудования. Соглашение может способствовать диверсификации экспорта этих стран и сокращению существующего торгового дисбаланса.
С учетом потенциала развития торговли ведущий мировой оператор контейнерных перевозок и портовых услуг DP World из ОАЭ в октябре 2026 г. начал строительство крупного сухого порта в районе Ташкента (Узбекистан). В него войдут склады класса «А» мощностью 63 тыс. км, а также контейнерные площадки пропускной способностью 150 тыс. контейнеров в 20-футовом эквиваленте в год.
ИНВЕСТИЦИОННОЕ СОТРУДНИЧЕСТВО
Общая информация
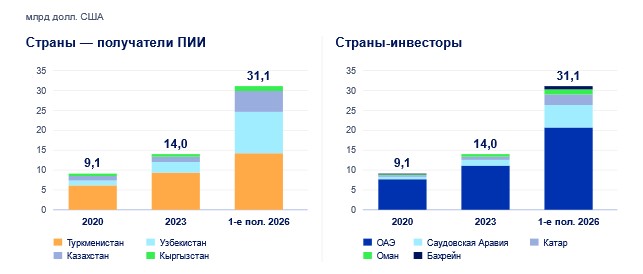
Инвестиционное взаимодействие между странами Залива и Центральной Азии демонстрирует высокие темпы роста. По данным Мониторинга взаимных инвестиций ЕАБР (МВИ), с 2020 г. по первую половину 2026 г. объем накопленных инвестиций увеличился в 3,4 раза - с 9,1 млрд до 31,1 млрд долл.
Инвестиции сосредоточены преимущественно в Туркменистане, Узбекистане и Казахстане, однако распределение вложений между этими странами постепенно меняется. Туркменистан сохраняет лидерство - накопленные инвестиции выросли с 7,3 млрд до 14,4 млрд долл. Наиболее быстро инвестиции растут в Узбекистане, где показатель увеличился более чем в 25 раз - с 0,4 млрд до 11,3 млрд долл. В Казахстане инвестиции выросли с 1,3 млрд до 5,3 млрд долл., преимущественно за последние два года.
Рисунок 3. Распределение накопленных инвестиций стран Залива в Центральной Азии по странам-получателям и странам-инвесторам, млрд долл.
Источник: База данных МВИ ЕАБР
ОАЭ остаются крупнейшим инвестором из стран Залива - 20,6 млрд долл., или 66% совокупного портфеля на середину 2026 г. При этом быстро растет присутствие Саудовской Аравии и Катара, накопленные инвестиции которых достигли 6,5 млрд и 3,1 млрд долл. соответственно. Для сравнения, в 2021 г. инвестиции Саудовской Аравии составляли лишь 0,3 млрд долл. Таким образом, география инвесторов постепенно расширяется, отражая растущий интерес стран Залива к Центральной Азии.
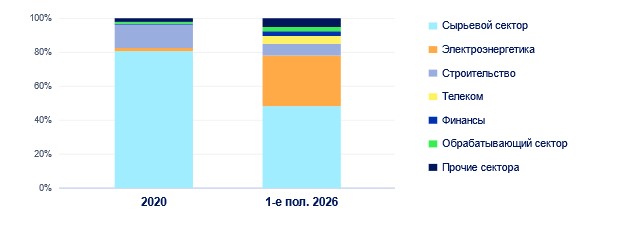
Рост инвестиций сопровождается существенными изменениями отраслевой структуры. Доля электроэнергетики выросла с 2% до 34%, а объем накопленных инвестиций достиг 10,5 млрд долл. Сырьевой сектор сохраняет лидерство с долей 49%, однако его вес снизился с 82% в 2020 г. Таким образом, инвестиционный портфель постепенно диверсифицируется за счет опережающего роста вложений в электроэнергетику и другие несырьевые сектора.
Рисунок 4. Секторальное распределение накопленных инвестиций стран Залива в Центральную Азию в 2020 г. и 1 пол. 2026 г., %
Источник: База данных МВИ ЕАБР.
Страновые обзоры
Объединенные Арабские Эмираты (ОАЭ)
Объединенные Арабские Эмираты (ОАЭ)
ОАЭ имеют наиболее продолжительную историю масштабного инвестиционного присутствия среди стран Залива. Крупнейшим получателем остается Туркменистан, где основу инвестиций формируют два нефтегазовых проекта. Первый - разработка морских месторождений Джейтун и Джигалыбег компанией Dragon Oil с 2000 г.; совокупный объем вложений составляет около 10 млрд долл. Второй - приобретение в 2025 г. компанией XRG (ADNOC) доли 38% в морском газовом блоке I в рамках соглашения о разделе продукции с PETRONAS и туркменскими компаниями. В результате на Туркменистан, преимущественно на его нефтегазовый сектор приходится около 70% инвестиционного портфеля ОАЭ в Центральной Азии.
С начала 2020-х годов ОАЭ активно расширяют инвестиции в электроэнергетику, прежде всего в проекты ВИЭ. За рассматриваемый период накопленные инвестиции в отрасли выросли со 140 млн до 3,85 млрд долл. В базе данных МВИ ЕАБР зафиксировано более 20 энергетических проектов на различных стадиях реализации, преимущественно солнечных и ветровых электростанций.
Основной рост эмиратских инвестиций в электроэнергетику приходится на Узбекистан, где реализуются масштабные проекты ВИЭ с участием Masdar и других инвесторов. Среди крупнейших - ветровая электростанция мощностью 500 МВт в Зарафшане, солнечная электростанция Sherabad в Сурхандарьинской области с участием Masdar и проект солнечной электростанции в Наманганской области с участием Tepelen Group. Также развивается ряд других проектов солнечной и ветровой генерации, включая системы накопления энергии.
В Казахстане накопленные инвестиции ОАЭ к середине 2026 г. достигли 1,9 млрд долл. Крупнейшим реализованным проектом остается Abu Dhabi Plaza в Астане, благодаря которому строительство занимает ведущие позиции в отраслевой структуре инвестиций. Одновременно расширяется присутствие ОАЭ в электроэнергетике: в июне 2026 г. стартовало строительство ветровой электростанции мощностью 1 ГВт в Жамбылской области с участием Masdar стоимостью около 1,4 млрд долл.
Накопленные вложения в пищевую промышленность превысили 200 млн долл. Среди новых проектов - строительство сахарного завода в Алматинской области с участием Al Khaleej Sugar, а также комплекса Biolife Proprevit по производству функциональных молочных продуктов и безалкогольных напитков в Акмолинской области с участием эмиратской EXIM FINANCE.
Саудовская Аравия
Саудовская Аравия занимает второе место среди стран Залива по объему накопленных инвестиций в Центральной Азии - 6,46 млрд долл. к середине 2026 г., что примерно в 20 раз превышает уровень 2021 г. Практически весь портфель сосредоточен в Узбекистане, причем более 95% инвестиций приходится на ACWA Power. В базе данных МВИ ЕАБР зафиксировано 12 проектов, преимущественно в электроэнергетике. Среди крупнейших - ветровые электростанции Karakalpakstan Wind и Kungrad 1, 2, 3 Wind в Каракалпакстане, а также солнечные электростанции в Ташкентской, Самаркандской и Сырдарьинской областях. Дополнительно реализуются проекты дата-центра и кабельного производства в Ташкенте. Среди новых направлений - участие Vision Invest в строительстве нового аэропорта Ташкента и планируемый ветроэнергетический проект в Жетысуской области Казахстана.
Катар
Катар также активно наращивает инвестиции в Центральной Азии: к середине 2026 г. их объем достиг 3,1 млрд долл., увеличившись примерно вдвое за полтора года. Основным получателем остается Казахстан - около 90% катарского портфеля, остальная часть приходится преимущественно на Узбекистан.
По сравнению с вложениями Саудовской Аравии инвестиции Катара имеют более диверсифицированную отраслевую структуру: телекоммуникации - 36%, финансы - 17%, обрабатывающая промышленность - 16%, электроэнергетика и транспортно-логистический сектор - по 11%.
Среди крупнейших сделок в Казахстане - приобретение компанией Power International Holding мобильного оператора Mobile Telecom-Service (Tele2 и Altel) примерно за 1,1 млрд долл., а также покупка Bereke Bank катарским Lesha Bank. В Узбекистане инвестиции сосредоточены преимущественно в электроэнергетике, включая проект тепловой электростанции в Сурхандарьинской области с участием Nebras Power.
Оман
Оман постепенно расширяет инвестиционное присутствие в Центральной Азии. К середине 2026 г. накопленные инвестиции достигли 924 млн долл., увеличившись более чем вдвое за пять лет. Основным получателем остается Казахстан - около 70% портфеля. В отраслевой структуре преобладает сырьевой сектор (60%), также представлены транспорт и логистика, обрабатывающая промышленность и коммерческая недвижимость.
Крупнейшие проекты в Казахстане включают участие Maaden International Investment в капитале Solidcore Resources с долей около 30%, а также владение Oman Oil Company долей 20% в нефтегазовом проекте Дунга. В Узбекистане инвестиции осуществляются преимущественно через совместную платформу UzOman, охватывающую коммерческую недвижимость, логистическую инфраструктуру и финансовый сектор